Tätigkeitsschäden im Handwerk entstehen häufig dort, wo eigentlich ganz normale Arbeit stattfindet. Ein SHK-Betrieb montiert eine Armatur, ein Elektriker bohrt für eine neue Leitung oder ein Monteur befestigt ein Bauteil. Wird dabei genau die fremde Sache beschädigt, an der oder mit der gearbeitet wird, unterscheidet sich der Fall vom klassischen Missgeschick beim Kunden.
Für Handwerksbetriebe ist diese Abgrenzung wichtig. Denn hinter zwei auf den ersten Blick ähnlichen Sachschäden können versicherungsrechtlich unterschiedliche Situationen stehen. Entscheidend ist deshalb nicht nur, dass beim Kunden etwas beschädigt wurde, sondern vor allem was der Betrieb gerade getan hat, woran gearbeitet wurde und wie der Schaden entstanden ist.
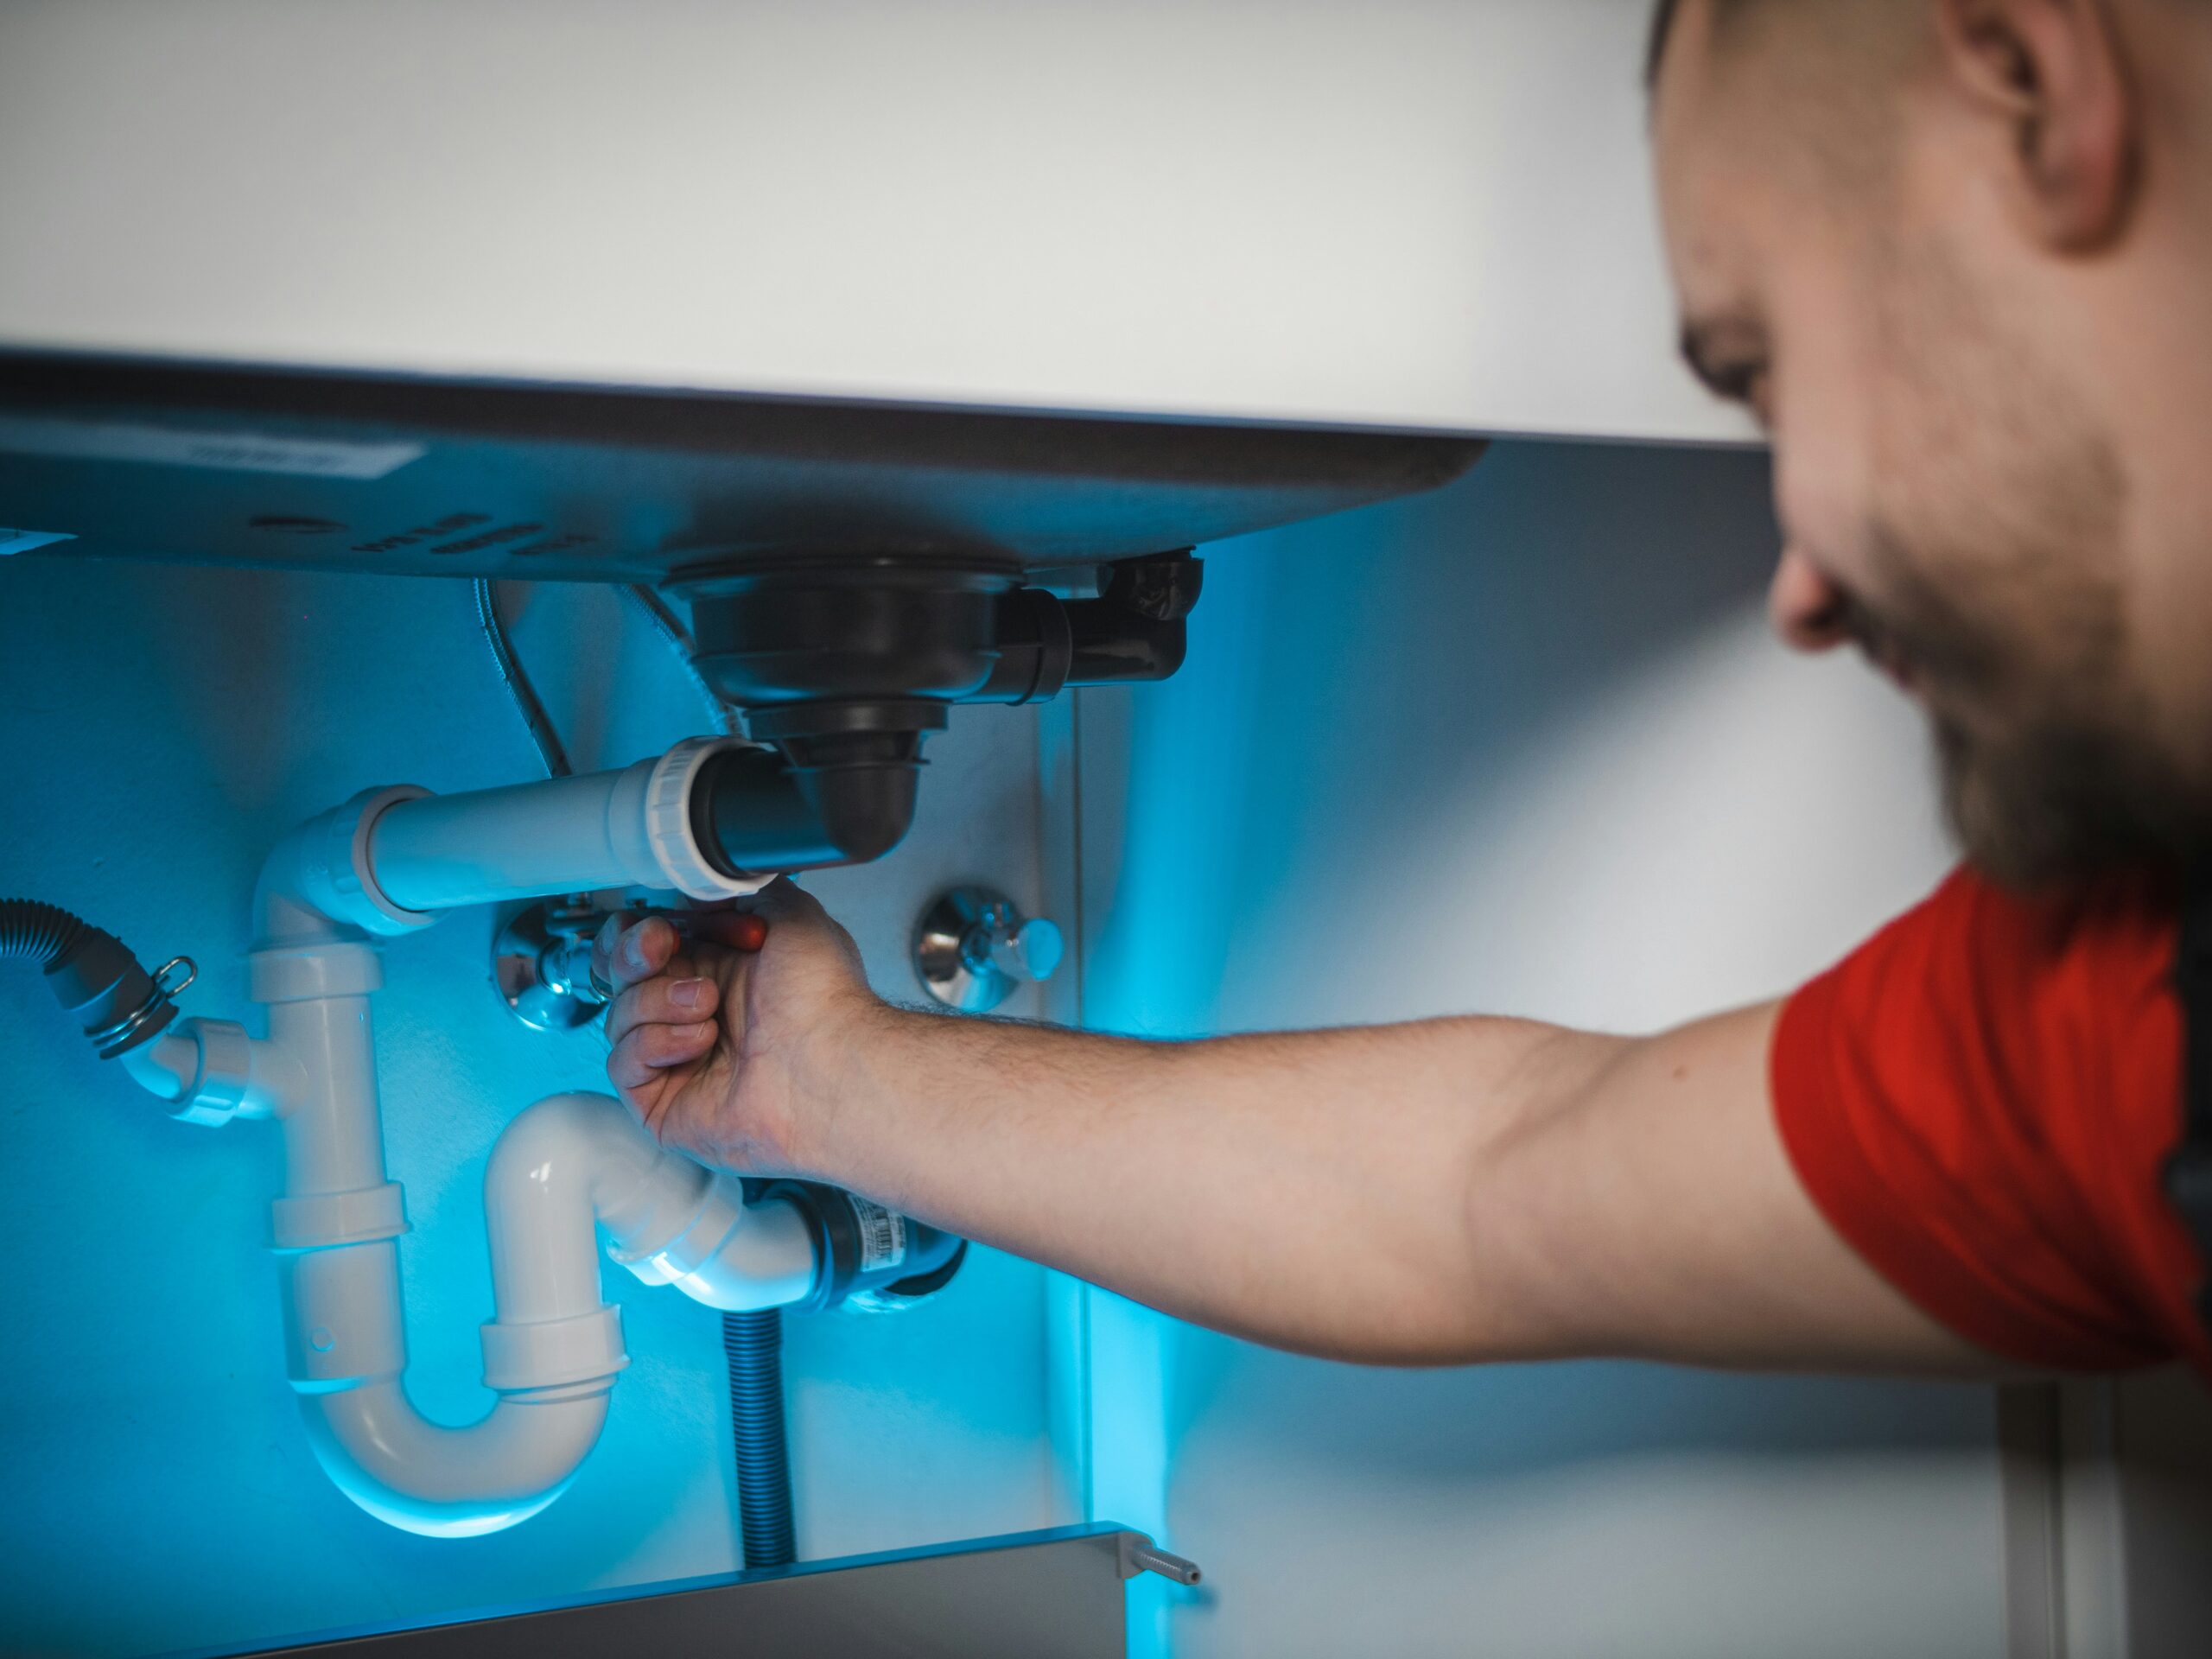
Foto von Timur Shakerzianov auf Unsplash
Tätigkeitsschäden im Handwerk: Was bedeutet das eigentlich?
Ein klassischer Haftpflichtschaden lässt sich relativ leicht vorstellen. Ein Mitarbeiter trägt Werkzeug durch das Gebäude eines Kunden, stößt dabei gegen eine Glastür und beschädigt sie. Die Tür hatte mit dem eigentlichen Auftrag nichts zu tun.
Anders sieht es aus, wenn ein Handwerker unmittelbar an einer fremden Sache arbeitet und gerade diese Tätigkeit einen Schaden daran verursacht.
Ein typisches Beispiel liefert ein Fliesenleger, der den Boden eines Badezimmers erneuert. Während der Arbeiten durchstößt er versehentlich eine bereits vorhandene Feuchtigkeitsdämmschicht. Der Schaden entsteht unmittelbar im Zusammenhang mit der ausgeführten Tätigkeit.
Gerade im Handwerk ist diese Unterscheidung relevant, weil Arbeiten fast immer an, mit oder in unmittelbarer Nähe von fremdem Eigentum stattfinden.
Was ist ein Tätigkeitsschaden?
Ein Tätigkeitsschaden kann entstehen, wenn ein Unternehmen bei seiner beruflichen Tätigkeit eine fremde Sache beschädigt, an oder mit der es gerade arbeitet. Typische Fälle finden sich bei Montage-, Installations-, Reparatur- und Bauarbeiten. Für den Versicherungsschutz kommt es auf den konkreten Schadenhergang und die vereinbarten Bedingungen an.
SHK: Ein kleines Missgeschick kann große Folgeschäden verursachen
Ein SHK-Betrieb soll in einem Badezimmer eine neue Armatur installieren. Während der Arbeiten wird eine vorhandene Leitung beschädigt. Wasser tritt aus und gelangt in angrenzende Bauteile.
Der Fall zeigt gleichzeitig, warum bei Haftpflichtschäden mehrere Ebenen auseinandergehalten werden müssen.
Da ist zunächst die unmittelbar beschädigte Sache. Hinzu können weitere Schäden kommen, wenn austretendes Wasser beispielsweise Wände, Böden oder Einrichtungsgegenstände beschädigt.
Noch komplizierter wird es, wenn der Fehler zunächst unentdeckt bleibt. Tritt über längere Zeit nur eine geringe Menge Wasser aus, zeigen sich möglicherweise erst Wochen später Feuchtigkeit und Schimmel.
Ein ähnlicher Verlauf ist bei Abdichtungsarbeiten denkbar. Unterläuft einem Dachdecker bei einem Flachdach ein Fehler, kann bei jedem Regen etwas Feuchtigkeit eindringen. Die Folgen zeigen sich möglicherweise erst später an Wänden, Tapeten oder Einrichtungsgegenständen. Solche schleichend eintretenden Schäden werden als Allmählichkeitsschäden bezeichnet.
Für einen Handwerksbetrieb kann deshalb ein einziger Arbeitsfehler mehrere Schadenarten nach sich ziehen.
Elektro: Das Bohrloch ist nicht das eigentliche Problem
Ein Elektriker installiert beim Kunden neue Leitungen. Beim Bohren beschädigt er versehentlich eine bereits vorhandene Installation.
Auch hier entscheidet der konkrete Zusammenhang.
Ein zufällig beim Vorbeigehen beschädigter Einrichtungsgegenstand unterscheidet sich von einem Schaden, der unmittelbar während der eigentlichen Elektroarbeit entsteht. Für die Beurteilung eines Haftpflichtfalls reicht daher die Aussage „Beim Kunden wurde etwas beschädigt“ nicht aus.
Der genaue Arbeitsvorgang ist entscheidend: Welche Leistung sollte ausgeführt werden? Welche Sache wurde bearbeitet? Was wurde beschädigt? Und welche weiteren Schäden sind daraus entstanden?
Diese Fragen erklären auch, warum eine möglichst genaue Schadenmeldung wichtig ist. Fotos, eine Beschreibung des Arbeitsablaufs und Informationen über die beschädigten Bauteile helfen dabei, den Schadenhergang nachvollziehbar zu dokumentieren.
GaLaBau: Tätigkeitsschäden enden nicht an der Haustür
Tätigkeitsschäden sind keineswegs auf Arbeiten innerhalb von Gebäuden beschränkt. Im Garten- und Landschaftsbau befinden sich zahlreiche fremde Sachen unmittelbar im Arbeitsbereich.
Ein Betrieb soll beispielsweise eine Terrasse erneuern. Bei den Erdarbeiten wird eine vorhandene Leitung beschädigt. Ebenso können angrenzende Bauteile, Einfassungen, Entwässerungssysteme oder andere vorhandene Einrichtungen betroffen sein.
Für GaLaBau-Betriebe kommt eine zusätzliche Besonderheit hinzu: Viele Arbeiten greifen erheblich in den vorhandenen Untergrund ein. Maschinen bewegen Erde, Pflasterflächen werden aufgenommen und Leitungswege liegen teilweise verborgen.
Damit steigt die Bedeutung einer sauberen Vorbereitung. Leitungspläne, Einweisungen des Auftraggebers und eine Dokumentation der vorhandenen Situation können nicht jeden Schaden verhindern, aber Risiken frühzeitig sichtbar machen.
Gerade Leitungsschäden zeigen, dass ein zunächst kleiner Arbeitsfehler erhebliche Folgen haben kann. Wird beispielsweise eine Wasser-, Strom- oder andere Versorgungsleitung getroffen, beschränkt sich der Schaden möglicherweise nicht auf die beschädigte Leitung selbst.
Welche Tätigkeitsschäden sind im Handwerk typisch?
Typische Situationen entstehen beim Bohren, Schneiden, Montieren, Installieren oder Bearbeiten fremder Sachen. Besonders relevant sind Schäden an vorhandenen Leitungen, Abdichtungen, Oberflächen und Bauteilen. Ob ein konkreter Fall versichert ist, hängt vom Schadenhergang und dem vereinbarten Deckungsumfang ab.
Montage: Wenn aus einem Kratzer ein teurer Schaden wird
Montagearbeiten wirken im Vergleich zu großen Bauarbeiten häufig überschaubar. Trotzdem können bereits kleine Fehler hohe Kosten verursachen.
Ein Monteur befestigt beispielsweise ein Bauteil an einer hochwertigen Oberfläche und beschädigt diese während der Installation. Oder ein vorhandenes Element muss für die Montage bewegt, geöffnet oder bearbeitet werden und nimmt dabei Schaden.
Gerade bei hochwertigen Materialien kann die Reparatur schwierig sein. Eine beschädigte Oberfläche lässt sich möglicherweise nicht punktuell ausbessern. Stattdessen muss ein größeres Bauteil ausgetauscht werden, damit Optik und Funktion wieder stimmen.
Für die haftungsrechtliche Betrachtung zählt trotzdem nicht allein die Höhe der Rechnung. Entscheidend bleibt, wie der Schaden entstanden ist und ob tatsächlich eine Schadenersatzpflicht besteht.
Tätigkeitsschaden oder schlechte Arbeit? Das ist nicht dasselbe
An dieser Stelle entsteht eines der häufigsten Missverständnisse.
Ein Handwerker führt eine Leistung mangelhaft aus. Daraus folgt nicht automatisch, dass die Betriebshaftpflicht die Kosten übernimmt, um diese Arbeit korrekt neu auszuführen.
Ein einfaches Beispiel macht den Unterschied deutlich: Ein Fliesenleger verlegt Fliesen mangelhaft und muss seine eigene Leistung nachbessern. Das ist etwas anderes als ein Fliesenleger, der während seiner Arbeit eine bereits vorhandene Feuchtigkeitsdämmschicht beschädigt.
Noch deutlicher wird die Trennung, wenn aus einer mangelhaften Leistung weitere Schäden entstehen. Ist beispielsweise eine Abdichtung fehlerhaft und dringt dadurch Wasser in andere Gebäudeteile ein, müssen die Kosten für die Korrektur der eigenen Arbeit und die daraus entstandenen Folgeschäden getrennt betrachtet werden.
Diese Abgrenzung verhindert eine falsche Erwartung an die Betriebshaftpflicht. Sie dient grundsätzlich der Absicherung gesetzlicher Haftpflichtansprüche. Sie ist dagegen keine Garantie dafür, dass die Kosten für jede fehlerhaft erbrachte eigene Leistung übernommen werden.
Warum auch die Schadenersatzforderung zunächst geprüft wird
Nach einem Schaden legt der Kunde möglicherweise direkt einen Kostenvoranschlag oder eine Rechnung vor. Daraus folgt noch nicht automatisch, dass der Handwerksbetrieb den geforderten Betrag vollständig bezahlen muss.
Bei einem Haftpflichtfall muss zunächst feststehen, ob eine gesetzliche Schadenersatzpflicht besteht. Anschließend kommt es darauf an, ob der konkrete Schaden unter den vereinbarten Versicherungsschutz fällt.
Gerade bei Tätigkeitsschäden kann die genaue Rekonstruktion des Arbeitsablaufs deshalb entscheidend sein. Es macht einen Unterschied, ob ein Gegenstand zufällig während des Aufenthalts beim Kunden beschädigt wurde oder ob die Beschädigung unmittelbar aus der Arbeit an einer fremden Sache resultierte.
Handwerksbetriebe sollten einen Schaden daher möglichst genau dokumentieren, statt vorschnell selbst über die Haftungsfrage zu entscheiden. Dazu gehören insbesondere Fotos, Angaben zum Arbeitsablauf und eine Beschreibung dessen, was unmittelbar vor dem Schaden passiert ist.
Worauf Handwerksbetriebe beim Haftpflichtschutz achten sollten
Eine Betriebshaftpflicht allein sagt noch wenig darüber aus, wie ein konkreter Tätigkeitsschaden behandelt wird. Entscheidend ist der tatsächliche Deckungsumfang.
Neben Tätigkeitsschäden können im Arbeitsalltag beispielsweise Mietsachschäden, Leitungsschäden, Schlüsselverlust sowie Schäden beim Be- und Entladen relevant werden. Welche Risiken besonders wichtig sind, hängt stark vom jeweiligen Betrieb und seinen Tätigkeiten ab.
Für die Praxis lohnt sich deshalb eine Betrachtung der tatsächlichen Arbeitsabläufe. Welche fremden Sachen werden regelmäßig bearbeitet? Finden Arbeiten an bestehenden Gebäuden statt? Werden Leitungen, Oberflächen oder Abdichtungen berührt? Arbeiten Mitarbeiter mit gemieteten oder geliehenen Gegenständen?
Je genauer diese Situationen bekannt sind, desto besser lässt sich beurteilen, ob der vorhandene Haftpflichtschutz zum tatsächlichen Betrieb passt.
Worauf kommt es bei Tätigkeitsschäden im Versicherungsschutz an?
Entscheidend sind die tatsächliche Tätigkeit, die beschädigte fremde Sache, der genaue Schadenhergang und die vereinbarten Versicherungsbedingungen. Handwerksbetriebe sollten deshalb besonders prüfen, ob typische Arbeiten an bestehenden Bauteilen, Leitungen oder anderen fremden Sachen angemessen berücksichtigt sind.
Beim Kunden entscheidet oft ein kleines Detail über einen großen Schaden
Ein Tätigkeitsschaden beginnt häufig unspektakulär. Der Bohrer sitzt wenige Zentimeter falsch, eine Abdichtung wird beschädigt oder eine hochwertige Oberfläche nimmt bei der Montage Schaden.
Gerade für SHK-, Elektro-, GaLaBau- und Montagebetriebe gehören solche Situationen zu den realistischen Risiken des Arbeitsalltags. Die entscheidende Frage lautet deshalb nicht einfach: „Ist ein Schaden beim Kunden passiert?“ Viel wichtiger ist, welche Sache betroffen war und in welchem Zusammenhang sie mit der ausgeführten Arbeit stand.
Ebenso wichtig bleibt die Trennung zwischen der eigenen mangelhaften Leistung und einem Schaden an fremdem Eigentum. Erst diese Unterscheidung macht verständlich, warum nicht jedes Missgeschick beim Kunden gleich zu beurteilen ist.
Für Handwerksbetriebe entsteht daraus eine einfache Konsequenz: Der Haftpflichtschutz sollte nicht nur auf dem Papier zum Gewerbe passen. Er muss die Tätigkeiten widerspiegeln, die Mitarbeiter jeden Tag tatsächlich beim Kunden ausführen.